Business · Analyse
Microsoft : Azure à +48 %, 677 milliards de dollars de contrats signés et des investissements doublés
Les comptes du premier trimestre de l'exercice 2027 montrent un cloud qui croît vite et des dépenses d'équipement qui ont doublé en un an. Le carnet de contrats pluriannuels, lui, progresse de 73 %. Ce que ces chiffres disent de la disponibilité et des prix pour un client ordinaire.
Par Kayzen AI · · 3 min de lecture
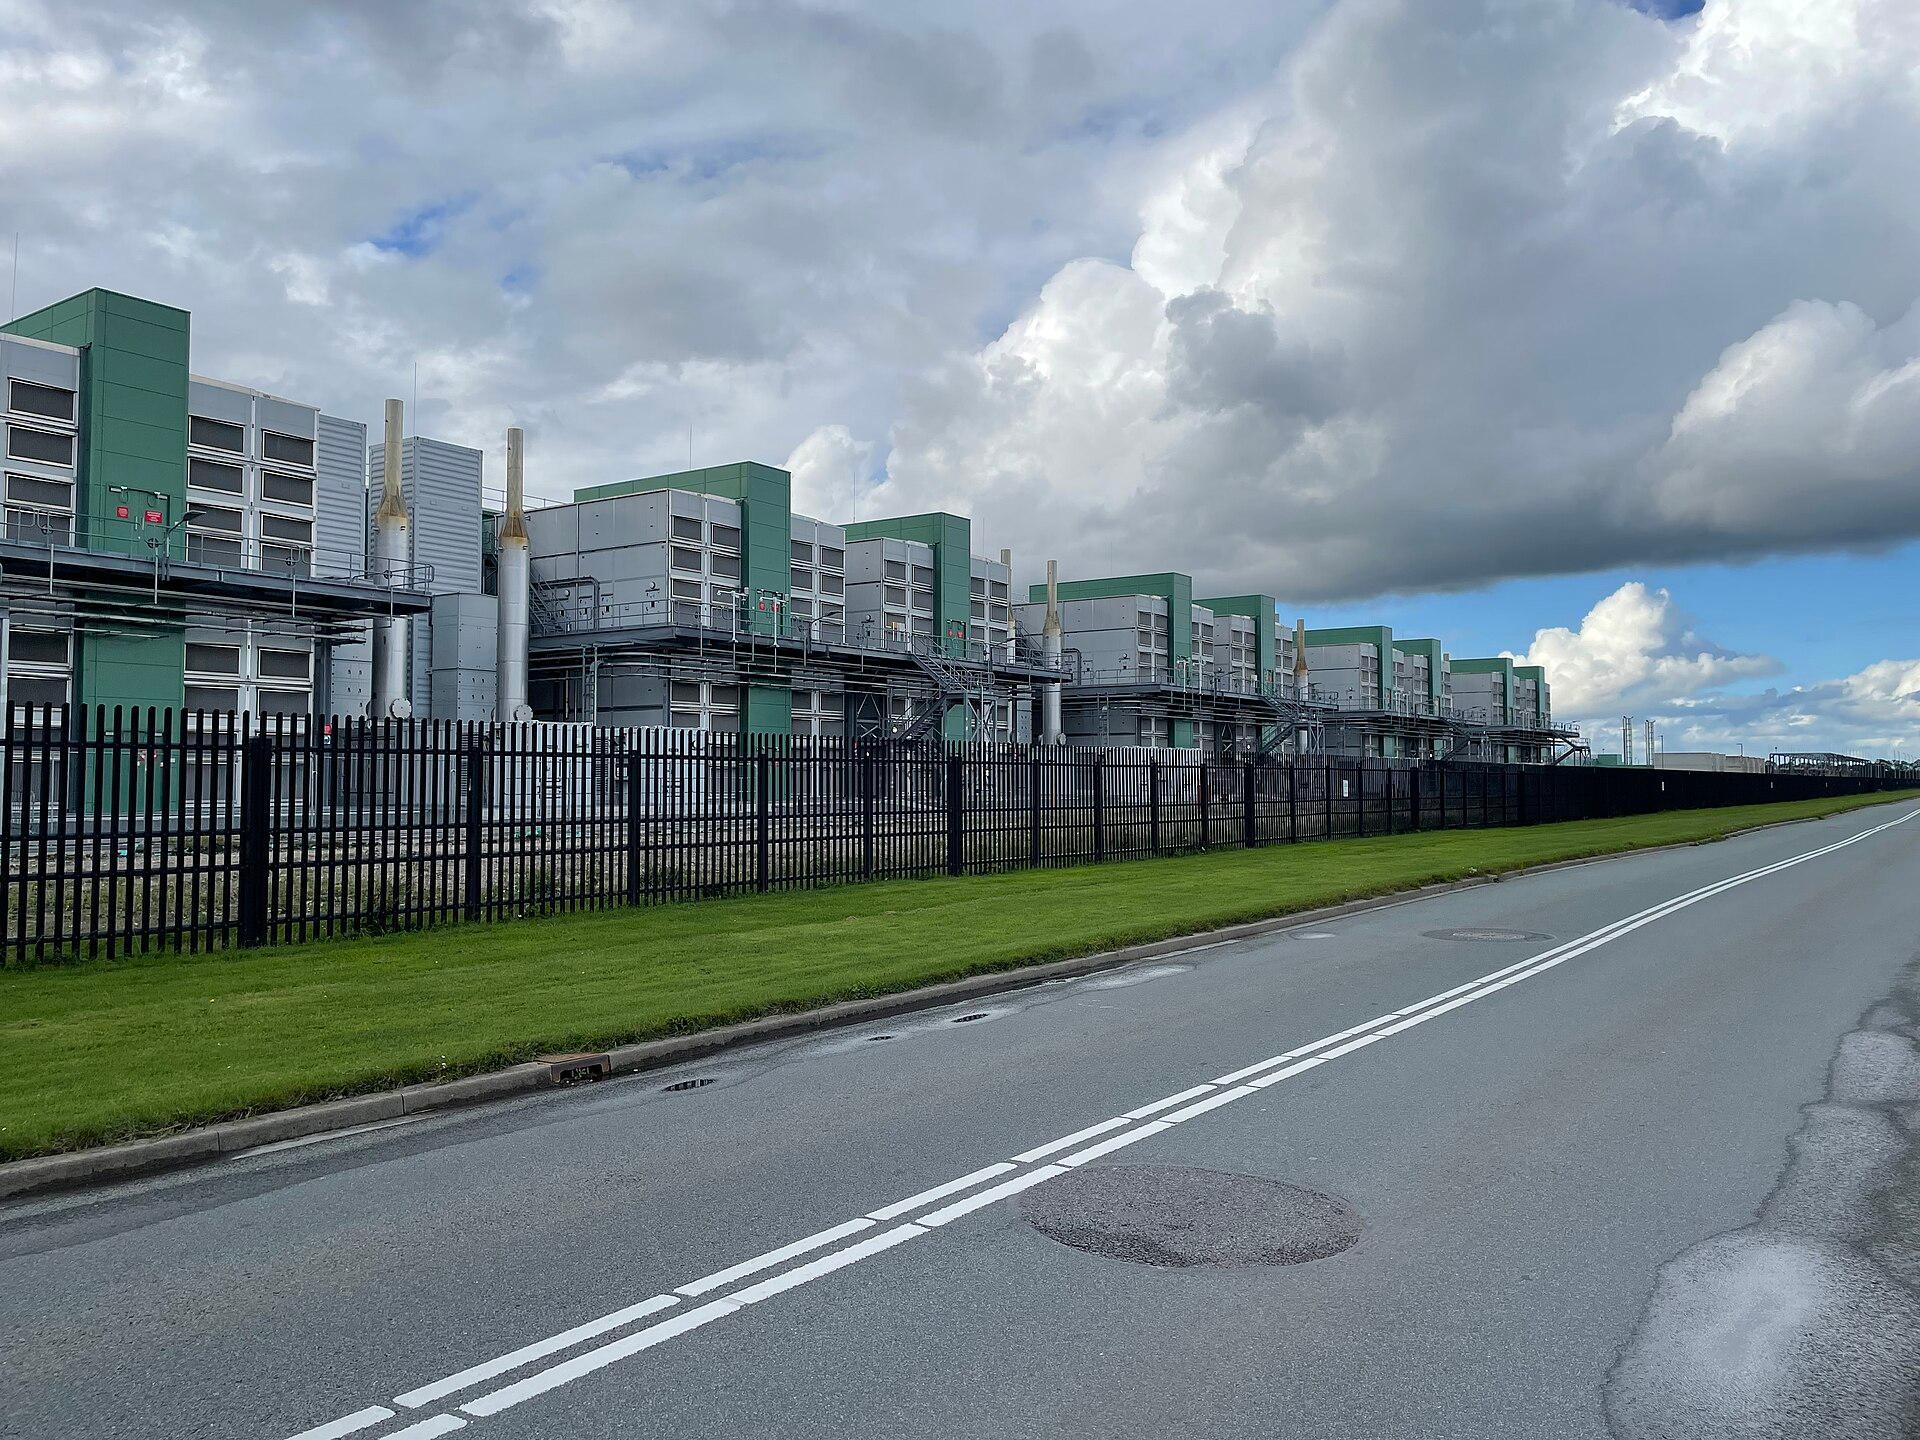
Microsoft a publié le 28 octobre 2026 les comptes de son premier trimestre fiscal 2027, clos le 30 septembre. Pour qui achète du cloud ou des licences Microsoft 365, trois lignes méritent l'attention : la croissance d'Azure, le carnet de contrats et les dépenses d'équipement.
Les chiffres clés
Selon le communiqué de Microsoft :
- chiffre d'affaires de 92,3 milliards de dollars, en hausse de 19 % sur un an ;
- résultat opérationnel de 45,9 milliards, en hausse de 21 % ;
- revenus de Microsoft Cloud de 63,9 milliards, en hausse de 30 % ;
- revenus d'Azure de 33 165 millions de dollars, en hausse de 48 % ;
- revenus cloud de Microsoft 365 pour les entreprises en hausse de 17 % ;
- revenus de Windows vendus aux constructeurs et des appareils en baisse de 22 %.
Le groupe présente désormais ses comptes en deux segments, à la suite d'un changement annoncé en septembre 2026 : « Agents and Infra » (76,8 milliards de dollars, +25 %) et « Devices and Consumer » (15,5 milliards, -3 %). Le communiqué ne détaille pas ce que contient chacun.
Un carnet de contrats de 677 milliards
L'indicateur le plus parlant est le montant des contrats signés avec les entreprises mais pas encore comptabilisés en chiffre d'affaires. Il atteint 677 milliards de dollars, en hausse de 73 % sur un an. Autrement dit, des clients se sont engagés sur plusieurs années pour réserver des services.
Ce chiffre a une limite : il ne dit ni sur combien d'années ces contrats s'étalent, ni combien de clients les portent. Le communiqué ne le précise pas.
Des investissements qui doublent
Le communiqué ne commente pas les dépenses d'équipement, mais le tableau de flux de trésorerie les montre :
- 39 367 millions de dollars d'acquisitions d'immobilisations corporelles sur le trimestre, contre 19 394 millions un an plus tôt ;
- une valeur nette des équipements et bâtiments au bilan passée de 313 076 à 346 844 millions de dollars en trois mois.
Dans le même temps, l'activité a généré 58 000 millions de dollars de trésorerie. Le groupe finance donc cette construction par ses propres recettes.
Microsoft ne donne aucune prévision chiffrée dans ce document. Elles sont réservées à la conférence avec les analystes, que nous n'avons pas utilisée comme source ici.
Un effet OpenAI devenu marginal
Le résultat net publié, 36,6 milliards de dollars, progresse de 32 %. Cette hausse est gonflée par un effet de comparaison : la participation dans OpenAI apporte un gain net de 207 millions ce trimestre, alors qu'elle avait coûté 3,1 milliards un an plus tôt. Sans cet élément, Microsoft indique une progression de 18 %.
Ce que cela implique
Quand un fournisseur double ses achats d'équipement et voit son carnet de contrats grossir de 73 %, deux lectures sont possibles et ne s'excluent pas : la capacité disponible va augmenter, et une partie est déjà réservée par de grands comptes. Le communiqué ne permet pas de dire quelle part reste accessible aux clients sans engagement.
Rien dans ces comptes n'annonce une évolution de tarifs, à la hausse comme à la baisse.
Notre lecture
Pour une PME cliente de Microsoft :
- si un projet a besoin de capacités précises sur Azure (un modèle donné, une région européenne donnée), vérifiez la disponibilité et les quotas avant de lancer le développement, pas après ;
- un engagement pluriannuel peut sécuriser une capacité, mais il fige aussi un budget. À cette taille, la facturation à l'usage garde l'avantage de la souplesse tant que les volumes restent incertains ;
- la baisse de 22 % des ventes de Windows aux constructeurs et des appareils rappelle que la croissance du groupe vient du cloud. C'est là que se concentreront ses efforts commerciaux, donc aussi ses propositions de montée en gamme.
Sources
- Microsoft — Microsoft Announces First Quarter Results (exercice 2027) — source primaire